Die wichtigsten B2B-Zahlungsarten für E-Commerce sind Rechnung inklusive eBill und QR-Rechnung, Banküberweisungen samt Instant-Zahlungen, Karten, Wallets und BNPL. Wer entscheidet, sollte zuerst die Zahlungspräferenzen der eigenen Kundschaft und die Automatisierungsfähigkeit der Systeme prüfen, erst danach den passenden Payment-Service-Provider auswählen. Diese Reihenfolge verhindert teure Nachrüstungen.
Kurz gesagt:
- 65 % der in der Schweiz wohnhaften Personen bevorzugen laut Studie die Rechnung; bei KMU mit festen Einkaufsabläufen sollten Händler deshalb eBill priorisieren.
- Instant-Zahlungen beschleunigen Freigaben nur, wenn beide Banken sie unterstützen und das ERP Zahlungseingänge sofort verarbeitet; nächtliche Sammelläufe reichen dafür nicht.
- Bei Einkäufern unter 34 Jahren nutzen 81 % TWINT; wegen höherer Kartengebühren eignen sich Karten eher als Ergänzung für kleinere mobile Nachbestellungen.
- Ratenkauf lohnt sich vor allem bei kleinen Geschäftskunden mit Liquiditätsengpässen; Händler müssen vor Vertragsabschluss die Bonität prüfen und zusätzlichen Aufwand fürs Mahnwesen einplanen.
- PSP-Transaktionskosten liegen in der Schweiz typischerweise bei 0,20 bis 1,10 CHF je Vorgang; für den Vergleich zählen zusätzlich Buchungsaufwand, Mahnkosten und Fehlerquoten.
Inhaltsverzeichnis
- Überblick: Gängige B2B-Zahlungsarten im E-Commerce
- Rechnungskauf, QR-Rechnung und eBill: So laufen die Prozesse digital ab
- Banküberweisungen und Instant-Payments: Was sie für Ihre Liquidität bedeuten
- Kreditkarten, Debitkarten und digitale Wallets wie TWINT
- Buy-Now-Pay-Later im B2B: Für wen sich Ratenkauf wirklich lohnt
- Technische Integration: PSP-Auswahl, APIs und Automatisierung im Shopsystem
- Kosten, Gebühren und die tatsächliche Total Cost of Ownership
- Sicherheit, Betrugsprävention und Compliance im B2B-Checkout
- Wie Sie die richtigen Zahlungsarten wählen: Eine praktische Checkliste
- Outwork-Praxis: Implementierungs-Tipps und typische Fallstricke
- Perspektive: Warum Zahlungsarchitektur strategisch wirkt
- Outwork-Services für Payment-Integration und Automatisierung
- FAQ
- Quellen
Überblick: Gängige B2B-Zahlungsarten im E-Commerce
B2B-Käufer ticken anders als Privatkunden. Sie bestellen in grösseren Mengen, brauchen Zahlungsziele und erwarten oft eine Rechnung statt einer Sofortzahlung im Checkout. Trotzdem gewinnen digitale Methoden an Boden, gerade bei kleineren Bestellwerten und jüngeren Einkäufern.
Die Rechnung bleibt die bevorzugte Zahlungsart: 65 % der in der Schweiz wohnhaften Personen ziehen sie anderen Methoden vor, zeigt eine Studie von SIX und der Hochschule Luzern. Das gilt auch im B2B-Kontext, wo Buchhaltungsprozesse oft an feste Zahlungsziele gekoppelt sind.
- Rechnung (eBill, QR-Rechnung): Standard bei wiederkehrenden Geschäftsbeziehungen und grösseren Bestellwerten.
- Banküberweisung und Instant-Payments: geeignet für Einzelbestellungen mit hohem Volumen und wenn schnelle Werthaltigkeit zählt.
- Kreditkarten und Debitkarten: praktisch bei spontanen Nachbestellungen und kleineren Beträgen.
- Digitale Wallets wie TWINT: wachsende Relevanz im mobilen Checkout, besonders bei jüngeren Einkäufern.
- Buy-Now-Pay-Later: sinnvoll, wenn Liquidität der Kundschaft die Kaufentscheidung bremst.
Für die Konversion zählt weniger die Anzahl der angebotenen Methoden als deren Passung zur Zielgruppe. Ein Shop, der vor allem an KMU mit festen Einkaufsprozessen verkauft, gewinnt durch Rechnung und eBill mehr als durch zusätzliche Wallet-Optionen. Wer kleinere Firmen oder Einzelunternehmer bedient, profitiert eher von Karten und TWINT, weil dort der Checkout schneller abgeschlossen wird.
Rechnungskauf, QR-Rechnung und eBill: So laufen die Prozesse digital ab
Rechnungskauf bleibt im B2B-Handel die Referenzmethode, doch die Art der Abwicklung hat sich verändert. Mit eBill for Business landen Rechnungen direkt im Onlinebanking oder über eine EBICS-Schnittstelle im ERP-System, ganz ohne Medienbruch, wie der KMU-Leitfaden zur Digitalisierung des Zahlungsverkehrs beschreibt. Das reduziert manuelle Buchungsschritte und senkt das Risiko gefälschter Rechnungs-E-Mails deutlich.
Die Swiss QR-Rechnung ergänzt diesen Prozess als Papier- und Online-Standard. Die Implementation Guidelines von SIX legen fest, wie Zahlteil, Empfangsschein und die sogenannten „Alternative Verfahren“ korrekt darzustellen sind. Wer diese Vorgaben beim Online-Rendering ignoriert, riskiert Darstellungsfehler auf Mobilgeräten und damit Kaufabbrüche.
So lässt sich die Digitalisierung des Rechnungsprozesses in der Praxis angehen:
- Erfassen Sie, welcher Anteil der Kundschaft bereits eBill nutzt, und sprechen Sie die Einführung aktiv an.
- Binden Sie die QR-Rechnung über eine geprüfte Bibliothek ein, die sich an die aktuellen Guidelines hält.
- Verknüpfen Sie den Zahlungseingang automatisch mit der Rechnungsnummer im ERP, statt händisch abzugleichen.
- Richten Sie eine automatische Mahnlogik ein, die erst nach mehreren Tagen Verzug greift.
Profi-Tipp: Testen Sie die QR-Rechnung-Darstellung auf mindestens drei gängigen Smartphone-Bildschirmgrössen, bevor Sie live gehen.
Automatisierte Reconciliation senkt nicht nur Mahnkosten, sie erhöht laut SIX auch die Wahrscheinlichkeit pünktlicher Wiederbestellungen, weil die Rechnung direkt im gewohnten Online-Banking-Interface erscheint.
Banküberweisungen und Instant-Payments: Was sie für Ihre Liquidität bedeuten
Klassische Banküberweisungen funktionieren zuverlässig, dauern aber oft ein bis zwei Werktage bis zur Gutschrift. Instant-Zahlungen verändern dieses Bild: Seit ihrer Einführung in der Schweiz sind aktuell zahlreiche Institute erreichbar, mit einer geplanten Ausweitung auf nahezu alle Banken bis Ende 2026, wie die Schweizerische Nationalbank mitteilt.
Für den B2B-Handel lohnt sich Instant vor allem in bestimmten Situationen:
- Bei zeitkritischen Nachbestellungen, wenn Lieferfreigaben an den Zahlungseingang gekoppelt sind.
- Bei Kunden mit knapper Liquidität, die erst nach Zahlungseingang produzieren oder liefern.
- Bei automatisierten Order-to-Cash-Prozessen, die sofort verfügbare Mittel direkt weiterverarbeiten.
Technisch setzt das voraus, dass sowohl die Bank des Zahlers als auch jene des Empfängers Instant-Zahlungen unterstützen und dass das ERP-System Zahlungseingänge in Echtzeit verarbeiten kann, nicht nur im nächtlichen Batch-Lauf. Wer diese Infrastruktur nicht hat, gewinnt durch Instant wenig, weil die Bestellfreigabe ohnehin erst am nächsten Arbeitstag erfolgt.
Der Effekt auf den Forderungsbestand ist real, aber an Prozessanpassungen gebunden: Nur wenn Freigaben und Reconciliation automatisiert mitziehen, verkürzt sich der Days Sales Outstanding tatsächlich messbar.
Kreditkarten, Debitkarten und digitale Wallets wie TWINT
Karten gelten im B2B-Handel oft als zweite Wahl, doch das stimmt nur für grosse Bestellvolumen. Bei kleineren, spontanen Nachbestellungen oder bei Einzelunternehmern ohne feste Buchhaltungsprozesse beschleunigen Firmenkarten den Checkout erheblich.
- Firmenkreditkarten: praktisch für wiederkehrende Kleinbestellungen ohne Freigabeprozess.
- Debitkarten: geeignet, wenn Kunden sofortige Kontobelastung bevorzugen.
- TWINT: bei unter 34-jährigen Einkäufern besonders verbreitet, mit einer Nutzungsquote von 81 % in dieser Altersgruppe laut SIX und HSLU.
Die Gebührenstruktur bei Karten ist spürbar höher als bei Rechnung oder Überweisung, was bei knappen Margen ins Gewicht fällt. Trotzdem rechtfertigt sich der Mehraufwand oft durch höhere Conversion im mobilen Checkout, besonders wenn die Zielgruppe jüngere Einkaufsverantwortliche in kleineren Unternehmen umfasst. Wer überwiegend grössere, planbare Bestellungen abwickelt, sollte Karten eher als Ergänzung denn als Hauptkanal einsetzen.
Buy-Now-Pay-Later im B2B: Für wen sich Ratenkauf wirklich lohnt
BNPL hat sich im Konsumentenhandel etabliert und findet zunehmend auch im B2B-Bereich Anwendung, vor allem wenn Liquiditätsengpässe bei kleineren Geschäftskunden die Kaufentscheidung verzögern.
- BNPL kann den durchschnittlichen Bestellwert erhöhen, wenn Kunden sonst aus Liquiditätsgründen kleinere Mengen ordern.
- Eine Bonitätsprüfung vor Vertragsabschluss ist Pflicht, da das Ausfallrisiko bei Geschäftskunden anders verteilt ist als im Konsumentengeschäft.
- Factoring-Lösungen sind eine Alternative, bei der ein Drittanbieter das Forderungsrisiko übernimmt, statt dass der Händler selbst das Ausfallrisiko trägt.
- Der operative Aufwand für Vertragsgestaltung und Mahnwesen steigt, wenn BNPL ohne spezialisierten Anbieter intern abgewickelt wird.
Für Händler mit vielen Kleinkunden und niedrigen Durchschnittsbestellwerten kann BNPL die Konversion steigern. Bei grossen, bonitätsstarken Stammkunden bringt es meist wenig, weil diese ohnehin auf Rechnung mit Zahlungsziel kaufen. Die Entscheidung hängt also stärker vom Kundenprofil ab als von der Zahlungsmethode selbst.
Technische Integration: PSP-Auswahl, APIs und Automatisierung im Shopsystem
Ein Payment-Service-Provider ist mehr als eine Sammlung von Zahlungsmethoden. Die KMU-Übersicht zu Zahlungsdienstleistern beschreibt PSPs als Vermittler, die Risikomanagement, Reconciliation und Schnittstellen zu Banken und ERP-Systemen übernehmen.
Bei der Auswahl zählen folgende Funktionen besonders:
- Automatische Reconciliation: Zahlungseingänge werden ohne manuellen Abgleich der Bestellung zugeordnet.
- Webhooks und Echtzeit-Benachrichtigungen: Bestellstatus und Lagerlogik reagieren sofort auf den Zahlungseingang.
- Hosted Checkout: reduziert den Aufwand für PCI-Compliance, da sensible Kartendaten nicht im eigenen System landen.
- Mehrmethoden-Support inklusive lokaler Verfahren: QR-Rechnung und eBill müssen nativ unterstützt werden, nicht nur Kartenzahlungen.
Bei der API-Integration lohnt sich ein Blick auf bestehende Schnittstellen zu E-Commerce-Plattformen wie Shopify, da viele Funktionen bereits vorgefertigt verfügbar sind. Wer eine individuelle Lösung aufbaut, sollte auf standardisierte Sicherheitsprotokolle wie OAuth und auf verschlüsselte Datenübertragung achten.
Profi-Tipp: Verlangen Sie von jedem PSP eine Sandbox-Umgebung mit echten QR-Rechnung- und eBill-Testfällen, bevor Sie einen Vertrag unterschreiben.
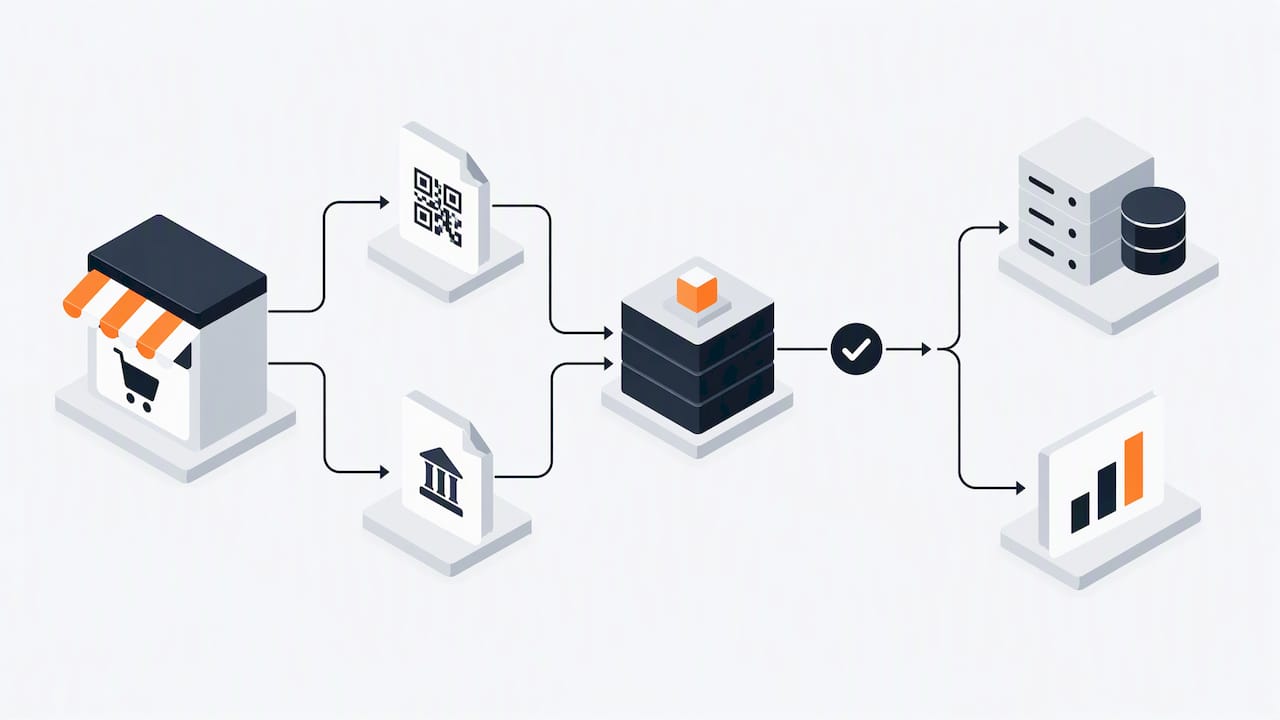
Eine Checkliste für lokale Verfahren und Reporting gehört in jedes Lastenheft: Wie werden QR-Zahlungen abgeglichen, welche Reports stehen für die Buchhaltung bereit, und wie schnell reagiert der Support bei Störungen?
Kosten, Gebühren und die tatsächliche Total Cost of Ownership
Die Gebühren für Zahlungsdienstleister bewegen sich nicht in einem einheitlichen Rahmen. Typische PSP-Transaktionskosten liegen in der Schweiz zwischen CHF 0.20 und CHF 1.10 pro Vorgang, wie die SNB-Zahlungsmittelumfrage 2025 festhält.
Hinzu kommen Interchange-Gebühren bei Kartenzahlungen, die durch ein Einvernehmen der WEKO mit Visa und Mastercard im Jahr 2025 gesenkt wurden, was die Händlerkosten bei Kartenakzeptanz spürbar reduziert. Wer die tatsächliche Total Cost of Ownership berechnen will, darf sich nicht nur auf die Transaktionsgebühr konzentrieren, sondern muss auch Mahnkosten, manuelle Buchungsaufwände und Fehlerquoten einrechnen. Automatisierte eBill-Prozesse senken genau diese versteckten Kosten oft stärker als eine niedrigere PSP-Gebühr allein.
Sicherheit, Betrugsprävention und Compliance im B2B-Checkout
Sicherheitsanforderungen im B2B-Checkout unterscheiden sich von jenen im Consumer-Bereich, weil Bestellwerte höher und Geschäftsbeziehungen langfristiger sind.
- 3-D Secure reduziert das Betrugsrisiko bei Kartenzahlungen, ohne den Checkout wesentlich zu verlangsamen.
- Risk-Scoring hilft, ungewöhnliche Bestellmuster bei Neukunden frühzeitig zu erkennen.
- KYC-Prüfungen für Geschäftskunden sind bei grösseren Kreditlinien oder BNPL-Angeboten unerlässlich.
- Standardisierte Validierung der QR-Rechnung verhindert manipulierte Zahlteile, ein Punkt, den die Hinweise von SIX für Rechnungssteller explizit aufgreifen.
- Archivierungspflichten für Rechnungen und Zahlungsbelege gehören in jede Compliance-Checkliste, auch bei vollständig digitalen Prozessen.
Diese Massnahmen lassen sich meist direkt über den gewählten PSP oder die Bankschnittstelle abbilden, ohne dass eine separate Sicherheitslösung nötig wird.
Wie Sie die richtigen Zahlungsarten wählen: Eine praktische Checkliste
Die Auswahl gelingt am besten, wenn Kundenpräferenz und Implementierungsaufwand gemeinsam bewertet werden, statt jede Methode isoliert zu betrachten.
- Erheben Sie, welche Zahlungsarten Ihre bestehende Kundschaft tatsächlich nutzt oder nachfragt.
- Prüfen Sie, welche Methoden sich ohne grossen Aufwand in Ihr bestehendes ERP-System integrieren lassen.
- Fragen Sie PSP und Bank gezielt nach eBill-, QR-Rechnung- und API-Unterstützung sowie nach Reporting-Funktionen.
- Klären Sie Service-Level-Agreements für Support und Ausfallzeiten, bevor Sie unterschreiben.
- Starten Sie mit einem Minimal-Set (Rechnung plus eine digitale Methode) und erweitern Sie schrittweise.
| Zahlungsart | Priorität bei B2B-Start | Integrationsaufwand |
|---|---|---|
| Rechnung mit eBill/QR | Hoch | Mittel |
| Banküberweisung/Instant | Mittel | Mittel bis hoch |
| Kreditkarte/Debitkarte | Mittel | Niedrig |
| TWINT | Niedrig bis mittel | Niedrig |
| BNPL | Niedrig | Hoch |
Für eine strukturierte Bewertung der eigenen Prioritäten kann auch eine externe Prozessanalyse helfen, etwa über die Newways, wenn eine unabhängige Einschätzung der Marktposition gewünscht ist.
Outwork-Praxis: Implementierungs-Tipps und typische Fallstricke
Bei der Einführung neuer Zahlungsarten bewährt sich ein gestufter Rollout: zunächst eine Sandbox-Integration mit echten Testfällen, dann End-to-End-Tests inklusive Reconciliation, erst danach der produktive Start mit einem begrenzten Kundensegment.
- Fehlerhaftes QR-Rendering auf Mobilgeräten gehört zu den häufigsten Ursachen für abgebrochene Zahlungen.
- Unvollständige Pain-Meldungen zwischen Bank und ERP führen zu doppelt erfassten oder verlorenen Zahlungseingängen.
- Fehlende automatische Reconciliation zwingt Buchhaltungsteams zurück in manuelle Abgleichsroutinen, die der Digitalisierung eigentlich entgegenwirken sollten.
Profi-Tipp: Messen Sie nach dem Rollout konsequent Checkout-Conversion, Days Sales Outstanding, Mahnquote und Zahlungseingangsgeschwindigkeit, denn diese vier Kennzahlen zeigen am schnellsten, ob die neue Zahlungsarchitektur tatsächlich funktioniert.
Wer diese KPIs von Anfang an trackt, erkennt Integrationsprobleme, bevor sie sich in Umsatzeinbussen niederschlagen.
Perspektive: Warum Zahlungsarchitektur strategisch wirkt
Zahlungsabwicklung wird oft als reines Backoffice-Thema behandelt, dabei ist sie ein direkter Hebel für Conversion und Skalierung. Eine Zahlungsarchitektur, die eng mit ERP und CRM verzahnt ist, spart nicht nur Buchhaltungsaufwand, sie verkürzt auch den Weg vom Klick zur bezahlten Rechnung. Unternehmen, die Zahlungsintegration als strategisches Projekt statt als technische Pflichtübung behandeln, verschaffen sich einen Vorsprung, den Wettbewerber mit Insellösungen kaum aufholen.
Outwork-Services für Payment-Integration und Automatisierung
Wer Zahlungsmethoden sauber in Shop, ERP und CRM integrieren will, braucht selten eine neue Grundsatzentscheidung, sondern präzise technische Umsetzung. Genau dort setzen wir an: Wir verbinden E-Commerce-Lösungen mit individueller Softwareentwicklung und intelligenten Automationen, sodass Zahlungseingänge direkt in Ihre bestehenden Prozesse einfliessen, ohne manuelle Umwege.

- Wir binden PSPs, eBill und QR-Rechnung direkt an Ihr Shopsystem und Ihr ERP an.
- Wir automatisieren Reconciliation, Mahnwesen und Reporting, damit Ihr Team sich auf das Kerngeschäft konzentrieren kann.
- Wir begleiten Sie von der ersten Prozessanalyse bis zum produktiven Rollout.
Wenn Sie prüfen möchten, wie sich Ihre Zahlungsprozesse konkret digitalisieren lassen, vereinbaren Sie ein Erstgespräch über unsere Website.
FAQ
Was ist B2B E-Commerce?
B2B E-Commerce bezeichnet den Online-Verkauf von Waren oder Dienstleistungen zwischen Unternehmen, meist mit grösseren Bestellmengen, individuellen Preisen und Zahlungszielen statt Sofortzahlung. Typische Merkmale sind Mengenrabatte, Freigabeprozesse und wiederkehrende Geschäftsbeziehungen.
Welche Zahlungsarten gibt es für einen Onlineshop?
Gängige Zahlungsarten sind Rechnung inklusive eBill und QR-Rechnung, Banküberweisung, Kreditkarten, Debitkarten, digitale Wallets wie TWINT sowie Buy-Now-Pay-Later. Welche Kombination sinnvoll ist, hängt von Bestellwert, Kundengrösse und gewünschtem Automatisierungsgrad ab.
Welche B2B-Plattform ist die beste?
Es gibt keine pauschal beste Plattform, da die Eignung von Produktsortiment, Zielgruppe und bestehender IT-Landschaft abhängt. Entscheidend ist, dass die gewählte Plattform lokale Zahlungsverfahren wie eBill und QR-Rechnung nativ unterstützt und sich in ERP und CRM integrieren lässt.
Wie hoch sind die Kosten für einen B2B-Shop?
Die Kosten variieren stark je nach Funktionsumfang, Integrationstiefe und gewähltem Anbieter, konkrete Preise sind nicht pauschal benennbar. Für eine individuelle Einschätzung der Entwicklungskosten eines B2B-Shops mit Zahlungsintegration empfiehlt sich eine direkte Projektanfrage bei einem spezialisierten Entwicklungspartner.
Wie funktionieren B2B-Zahlungen technisch?
B2B-Zahlungen laufen meist über eine Kombination aus Rechnungsstellung, Bankschnittstellen wie EBICS und einem PSP, der Reconciliation und Reporting übernimmt. Automatisierte Prozesse gleichen Zahlungseingänge direkt mit offenen Rechnungen im ERP ab, was manuelle Buchungsschritte reduziert.
Quellen
- SIX: E‑Commerce und eBill – Studienbefunde
- KMU: eBill for Business – Digitalisierung Zahlungsverkehr