Automatisierte Order-to-Cash-Prozesse senken die Forderungslaufzeit, sparen Finance-Teams Zeit und verbessern den Cashflow. Der Einstieg gelingt nicht über ein KI-Tool, sondern über Prozessanalyse und Stammdatenbereinigung. Erst danach lohnt sich der Einsatz lernender Systeme. Wir begleiten Unternehmen bei genau diesem schrittweisen Aufbau, von der Bestandsaufnahme bis zum produktiven Betrieb.
Kurz gesagt:
- Schweizer Unternehmen investieren durchschnittlich 10,73 Stunden pro Woche in offene Rechnungen; bei Verkäufen zwischen Unternehmen gehen Zahlungen im Schnitt 17 Tage nach Fälligkeit ein.
- Beginnen Sie mit regelbasiertem Mahnwesen oder Zahlungsabgleich; lernende KI lohnt sich erst, wenn häufige Ausnahmen uneinheitlich auftreten, etwa bei unstrukturierten Zahlungsavisen.
- Fehlerhafte Kundenstammdaten lassen sich durch Automatisierung nicht beheben; bereinigen Sie Dubletten und Zahlungsreferenzen, bevor Sie die Quellsysteme für den Zahlungsabgleich anbinden.
- Passen Sie Regeln an das Geschäftsmodell an: B2B braucht individuelle Zahlungsziele, B2C meist sofortige Abwicklung, Abos dagegen wiederkehrende Abrechnung und Erinnerungen bei fehlgeschlagenen Lastschriften.
- Messen Sie im Pilot die Forderungslaufzeit und Fehlerquote; behalten Sie für Ausnahmen einen manuellen Freigabepfad und rollen Sie erst danach schrittweise aus.
Inhaltsverzeichnis
- Die Order-to-Cash-Stufen: Welche Prozessschritte lassen sich automatisieren?
- Geschäftlicher Nutzen und zu erwartende Kennzahlen
- Konkrete Automatisierungs-Use-Cases und Technologien
- Technische Integration, Stammdaten und Schnittstellenanforderungen
- Umsetzungsfahrplan: Von Prozessanalyse bis zum skalierbaren Rollout
- Praxis-Insights und Belege: Studien, Branchenbefunde und Erfahrungswerte
- Redaktionelle Perspektive: Wann Automatisierung strategisch sinnvoll ist
- Wie wir Sie bei der Order-to-Cash-Automatisierung unterstützen
- FAQ
- Quellen
Die Order-to-Cash-Stufen: Welche Prozessschritte lassen sich automatisieren?
Order-to-Cash beschreibt den Weg von der Kundenbestellung bis zum verbuchten Zahlungseingang. Der Prozess gliedert sich typischerweise in sieben bis acht Stufen, und jede davon bietet eigene Automatisierungshebel.
- Kunden- und Kredit-Onboarding: automatisierte Bonitätsprüfung und Kreditlimit-Vergabe über angebundene Auskunfteien.
- Auftragserfassung: Erfassung per EDI, Webshop oder API statt manueller Dateneingabe.
- Auftragsabwicklung: automatischer Abgleich von Bestand, Preis und Lieferbedingungen.
- Rechnungsstellung: regelbasierte Erstellung aus ERP-Daten, inklusive Steuerlogik.
- Rechnungszustellung: E-Invoicing über Portale oder Interconnect-Verfahren statt Papierpost.
- Mahnwesen und Inkasso: gestaffelte, regelbasierte Erinnerungen nach Fälligkeit.
- Zahlungseingang: automatisches Matching von Zahlungen zu offenen Posten.
- Verbuchung und Archivierung: automatische Kontierung und revisionssichere Ablage.
Für jede Stufe lassen sich klare Kennzahlen hinterlegen: Durchlaufzeit bei der Auftragsabwicklung, Fehlerquote bei der Rechnungsstellung, Days Sales Outstanding (DSO) beim Zahlungseingang. Wer diese Metriken vor der Automatisierung erhebt, kann den Effekt später sauber belegen.
Die Ausgestaltung unterscheidet sich je nach Geschäftsmodell. Im B2B-Geschäft dominieren individuelle Zahlungsziele, Rahmenverträge und manuelle Freigaben, während B2C-Handel auf sofortige Zahlungsabwicklung über Zahlungsdienstleister setzt. Abo-Modelle wiederum brauchen wiederkehrende Abrechnungslogik und automatisierte Dunning-Zyklen bei fehlgeschlagenen Lastschriften. Eine Automatisierungsstrategie, die alle drei Modelle über einen Kamm schert, scheitert meist an den unterschiedlichen Freigabeprozessen.
Geschäftlicher Nutzen und zu erwartende Kennzahlen
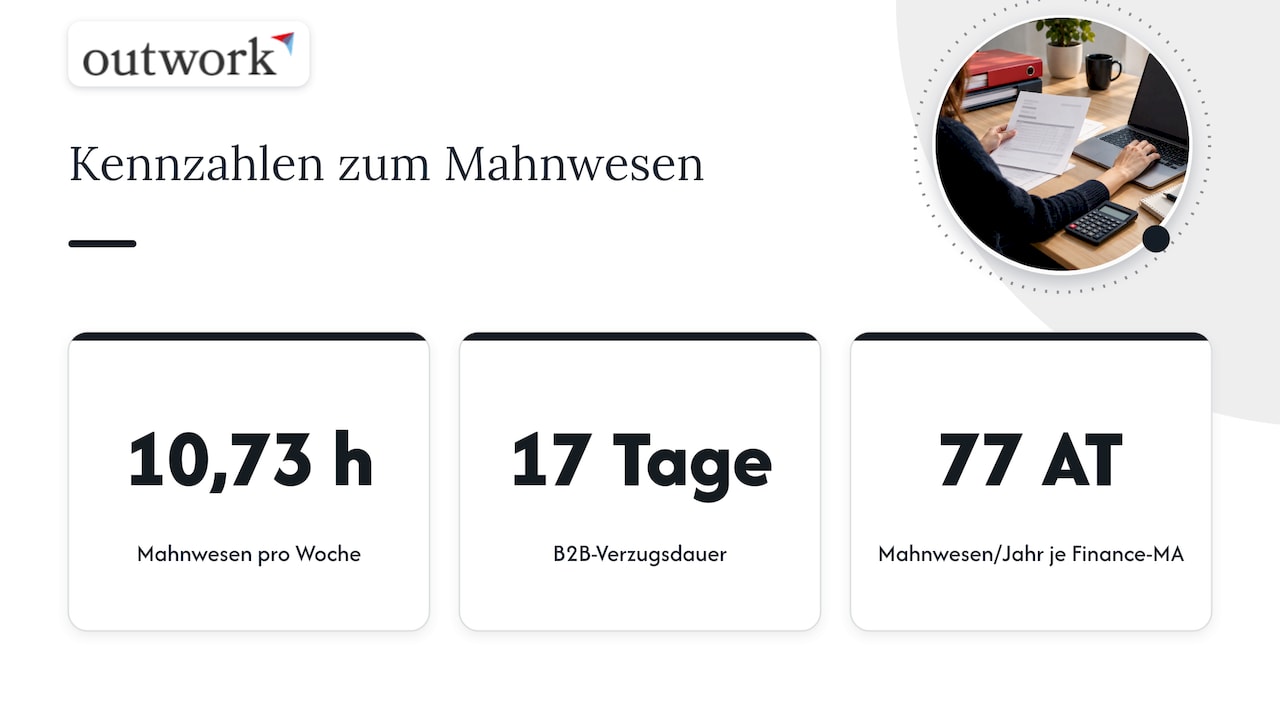
Der finanzielle Hebel der Order-to-Cash-Automatisierung liegt vor allem im gebundenen Kapital. Je länger eine Rechnung offen bleibt, desto höher die Finanzierungskosten und das Ausfallrisiko. Schweizer Unternehmen wenden im Schnitt 10,73 Stunden pro Woche für das Nachverfolgen offener Rechnungen auf, im B2B-Sektor liegt die durchschnittliche Verzugsdauer bei 17 Tagen. Hochgerechnet auf ein Jahr sind das rund 77 Arbeitstage pro Finance-Mitarbeiter, die allein ins Mahnwesen fliessen.
Die Zahlungsverzugsdauer im B2B-Bereich ist oft so lang, dass Einsparungen durch Automatisierung sich deutlich auf die Liquidität auswirken können.: Jeder Tag, den automatisiertes Matching und regelbasiertes Mahnwesen hier einsparen, wirkt sich direkt auf die Liquidität aus.
Die grössten Einsparungsfelder liegen in drei Bereichen: Personalkosten durch wegfallende manuelle Nachverfolgung, Zinskosten durch kürzere Kapitalbindung und Fehlerkosten durch weniger manuelle Dateneingabe. Studien zu Working-Capital-Management zeigen, dass Unternehmen mit hohem Automatisierungsgrad eine deutlich höhere Fehlerfreiheit in der Rechnungsabwicklung erreichen als Unternehmen mit überwiegend manuellen Prozessen.
Für eine erste ROI-Schätzung genügt eine einfache Rechnung: Stundensatz im Finance-Team multipliziert mit der wöchentlichen Zeit für Mahnwesen und Abgleich, plus geschätzte Zinskosten für die durchschnittliche Forderungslaufzeit. Schon ein Pilotprojekt mit wenigen Kunden- und Lieferantenszenarien liefert belastbare Vergleichswerte, bevor eine unternehmensweite Entscheidung ansteht. Mehr zu realistischen Zeitersparnissen durch Prozessautomatisierung finden Entscheider in unserem separaten Beitrag dazu.
Konkrete Automatisierungs-Use-Cases und Technologien
Order-to-Cash-Automatisierung ist kein einzelnes Werkzeug, sondern eine Kette spezialisierter Komponenten. Vier Anwendungsfälle liefern in der Praxis den schnellsten Nutzen:
- Rechnungs-OCR und Validierung: Eingehende Dokumente werden automatisch ausgelesen, gegen Bestellungen geprüft und bei Abweichungen zur manuellen Freigabe markiert.
- Automatisches Matching und OP-Abgleich: Zahlungseingänge werden anhand von Referenznummern, Beträgen und Zahlungsavisen offenen Posten zugeordnet.
- Regelbasiertes Mahnwesen: Erinnerungsstufen laufen nach hinterlegten Fristen automatisch an, individuelle Eskalation bleibt dem Team vorbehalten.
- Payment-Routing und Bank-Reconciliation: Zahlungseingänge aus mehreren Kanälen werden zentral zusammengeführt und automatisch mit Bankkonten abgeglichen.
Diese vier Bausteine sind überwiegend regelbasiert: Wenn-dann-Logik, keine lernenden Modelle. Erst wenn Ausnahmen häufig und uneinheitlich auftreten, zum Beispiel bei der Klassifizierung unstrukturierter Zahlungsavise, lohnt sich der Schritt zu KI-gestützter Mustererkennung. Dieser Unterschied ist entscheidend, denn viele Unternehmen verwechseln klassische Automatisierung mit echter lernender KI, wie Fachleute der Hochschule Luzern feststellen.
Profi-Tipp: Starten Sie mit regelbasierter Automatisierung an der Stelle mit den meisten wiederkehrenden Ausnahmen, meist das Mahnwesen, bevor Sie in lernende Modelle investieren.
Bei der Integration haben sich drei Muster bewährt: direkte ERP-Connectoren für enge Kopplung, Middleware-Lösungen für mehrere Quellsysteme und API-first-Architekturen für künftige Erweiterungen. Für den elektronischen Rechnungsaustausch mit Geschäftspartnern dokumentiert PostFinance Interconnect-Modelle, die sich gerade für Unternehmen mit vielen wechselnden Geschäftspartnern eignen, ohne jede Verbindung einzeln aufzubauen.
Technische Integration, Stammdaten und Schnittstellenanforderungen
Order-to-Cash-Automatisierung steht und fällt mit der Datenqualität. Ein System, das fehlerhafte Kundenstammdaten verarbeitet, automatisiert lediglich den Fehler, statt ihn zu beheben.
Folgende Systeme müssen üblicherweise angebunden werden:
- ERP-System: als zentrale Quelle für Aufträge, Rechnungen und Buchungslogik.
- CRM: für Kundenstammdaten, Kreditlimits und Ansprechpartner.
- Zahlungsanbieter und Bankfeeds: für automatisierten Zahlungsabgleich.
- Dokumentenmanagementsystem: für revisionssichere Archivierung von Rechnungen und Belegen.
Typische Integrationsprobleme entstehen durch doppelte Kundendatensätze, uneinheitliche Zahlungsreferenzen und fehlende eindeutige IDs über Systeme hinweg. Vor jedem Automatisierungsprojekt lohnt sich deshalb eine Stammdatenbereinigung: doppelte Einträge zusammenführen, Pflichtfelder vereinheitlichen, Referenzformate standardisieren. Praxiserfahrung zeigt, dass Automatisierungsprojekte häufiger an mangelnder Prozessharmonisierung und Stammdatenproblemen scheitern als an der eingesetzten Technologie selbst.
Im laufenden Betrieb braucht ein automatisierter Order-to-Cash-Prozess Monitoring und klare Alarmierung: Wenn ein Matching-Lauf eine ungewöhnlich hohe Zahl offener Posten erzeugt, muss das Finance-Team das sofort sehen, nicht erst am Monatsende. Service-Level-Vereinbarungen für Antwortzeiten bei Systemstörungen gehören ebenso zur Betriebsreife wie regelmässige Abgleichsprotokolle für die interne Revision.
Umsetzungsfahrplan: Von Prozessanalyse bis zum skalierbaren Rollout
Ein strukturiertes Vorgehen verhindert, dass Automatisierungsprojekte an Komplexität ersticken oder im Pilotstadium steckenbleiben.
- Prozess-Mapping: Den bestehenden Order-to-Cash-Ablauf Schritt für Schritt dokumentieren, inklusive aller manuellen Workarounds.
- Datenbereinigung: Kunden-, Produkt- und Zahlungsstammdaten konsolidieren und Dubletten entfernen.
- Priorisierung nach Hebelwirkung: Den Schritt mit dem grössten Zeit- oder Fehleranteil zuerst automatisieren, meist Rechnungsabgleich oder Mahnwesen.
- Pilot: Mit einem begrenzten Kunden- und Lieferantenkreis starten, der einen relevanten Anteil des Rechnungsvolumens abdeckt.
- Metriken und Gates: DSO-Veränderung, Durchlaufzeit und Fehlerquote messen, bevor über den Rollout entschieden wird.
- Rollout: Nach erfolgreicher Pilotphase schrittweise auf weitere Kundensegmente oder Standorte ausweiten.
An diesem Fahrplan sind typischerweise vier Rollen beteiligt: das Finance-Team als Prozesseigner, die IT für Systemanbindung, Key-User aus dem Tagesgeschäft für Praxistests und ein externer Implementierungspartner für technische Umsetzung und Projektsteuerung. Change Management entscheidet oft über Erfolg oder Misserfolg, denn ein automatisiertes Mahnwesen, das Mitarbeiter nicht verstehen oder dem sie nicht vertrauen, wird im Zweifel manuell übersteuert. Klare Rückfallstrategien, etwa ein manueller Freigabepfad für Ausnahmefälle, und definierte Go-/No-Go-Kriterien pro Pilotphase schaffen die nötige Sicherheit für den nächsten Schritt. Wer die Systemanbindung an ein neues ERP plant, findet ergänzende Hinweise zu ERP-Kosten in der Budgetplanung.
Praxis-Insights und Belege: Studien, Branchenbefunde und Erfahrungswerte
Der Handlungsdruck hinter Order-to-Cash-Automatisierung lässt sich klar belegen. Der European Payment Report 2025 zeigt, dass Unternehmen erhebliche Arbeitszeit in die Nachverfolgung offener Rechnungen stecken, Zeit, die in automatisierten Prozessen für wertschöpfende Aufgaben frei würde. Die grössten Quick Wins entstehen dabei in der Posteingangsverarbeitung, im OP-Abgleich und im automatischen Mahnwesen.
Gleichzeitig warnen Fachleute der Hochschule Luzern vor zu hohen Erwartungen an den Begriff Künstliche Intelligenz im Working-Capital-Management:
Viele Unternehmen verwechseln regelbasierte Automatisierung mit echter lernender KI. Reale Wirkung entsteht erst nach Prozessharmonisierung und hoher Datenqualität.
Hochschule Luzern, Working Capital Management im KI-Zeitalter
Diese Einschätzung deckt sich mit unserer Erfahrung als Technologiepartner: Automatisierungsprojekte dann am stabilsten laufen, wenn Prozessanalyse und Datenqualität vor der Systemauswahl stehen, nicht danach. Unser Leistungsspektrum umfasst die Prozessaufnahme, Integrationen sowie den laufenden Betrieb automatisierter Finance-Workflows.
Redaktionelle Perspektive: Wann Automatisierung strategisch sinnvoll ist
Nicht jedes Unternehmen braucht sofort eine vollständige KI-Strategie für Order-to-Cash. Kleinere Betriebe mit wenigen, aber wiederkehrenden Rechnungsmustern erzielen oft schon mit regelbasiertem Mahnwesen und automatischem Matching spürbare Quick Wins. Grössere Organisationen mit heterogenen Systemlandschaften brauchen dagegen zuerst eine belastbare Dateninfrastruktur, sonst skaliert jede Automatisierung vorhandene Fehler nur schneller. Der eigentliche Engpass ist selten die Technologie, sondern das Erwartungsmanagement: KI liefert erst Mehrwert, wenn Prozesse und Daten sauber genug sind, um ihr etwas Sinnvolles zu zeigen. Finance und IT fahren am besten, wenn sie diese Reifegradfrage gemeinsam beantworten, bevor ein Pilotbudget freigegeben wird.
— Outwork
Wie wir Sie bei der Order-to-Cash-Automatisierung unterstützen
Den grössten Unterschied macht nicht die einzelne Softwarelizenz, sondern die Begleitung von der Prozessanalyse bis zum stabilen Betrieb. Wir unterstützen Finance- und Operations-Teams entlang dieser Strecke: Prozessaufnahme, Integration mit bestehenden ERP- und CRM-Systemen, Implementierung der Automatisierungslogik und anschliessender Support im Tagesgeschäft.

Konkret startet der Prozess mit einem Audit des bestehenden Order-to-Cash-Ablaufs, um die Stufen mit dem grössten Hebel zu identifizieren und darauf aufbauend ein Pilotangebot mit klaren Messgrössen zu entwickeln. Für Unternehmen, die zusätzlich ihre Kundendaten konsolidieren möchten, bieten wir passende individuelle Business Software und Integrationsarbeit aus einer Hand. Wo die Automatisierung zusätzliche Rechenkapazität oder eine eigene Plattform braucht, unterstützen wir auch mit SaaS-Entwicklung.
Ein Workshop zur Prozessanalyse ist der naheliegende erste Schritt, bevor ein grösseres Projekt aufgesetzt wird. Wer tiefer in Fragen der Digitalstrategie und Kundenkommunikation einsteigen möchte, findet ergänzende Perspektiven im Blog von OOTOlab zu Sichtbarkeit und Marketingstrategie für Schweizer KMU. Für den direkten Einstieg empfehlen wir, über Outwork eine erste Bestandsaufnahme Ihres Order-to-Cash-Prozesses anzufragen.
FAQ
Was ist ein Order-to-Cash-Prozess genau?
Der Order-to-Cash-Prozess umfasst alle Schritte von der Kundenbestellung bis zum verbuchten Zahlungseingang, einschliesslich Auftragserfassung, Rechnungsstellung, Mahnwesen und Zahlungsabgleich. Er bildet das Rückgrat der Liquiditätssteuerung in jedem Unternehmen mit Kreditverkäufen.
Was sind fünf Beispiele für Automatisierung im Order-to-Cash-Zyklus?
Fünf gängige Beispiele sind automatische Bonitätsprüfung beim Onboarding, Rechnungs-OCR mit Validierung, automatisches Matching von Zahlungen zu offenen Posten, regelbasiertes Mahnwesen und automatisierte Bank-Reconciliation. Diese Bausteine lassen sich einzeln einführen und später zu einem durchgängigen Prozess verbinden.
Wie automatisiert man den Zahlungseingang von Kunden?
Der Zahlungseingang wird automatisiert, indem Zahlungsavise und Banktransaktionen über Referenznummern und Beträge automatisch offenen Rechnungen zugeordnet werden. Voraussetzung dafür sind saubere Stammdaten und ein angebundenes Zahlungssystem, das Abweichungen für die manuelle Prüfung markiert.
Sind Order-to-Cash und Forderungsmanagement dasselbe?
Nein, das Forderungsmanagement, auch Accounts Receivable genannt, ist nur ein Teil des Order-to-Cash-Prozesses und umfasst vor allem Rechnungsstellung, Mahnwesen und Zahlungsabgleich. Order-to-Cash schliesst zusätzlich die vorgelagerten Schritte Kunden-Onboarding, Auftragserfassung und Auftragsabwicklung mit ein.
Welche rechtlichen Anforderungen gelten für die Archivierung von Rechnungen?
Nach Artikel 958f des Obligationenrechts müssen Geschäftsbücher und Belege zehn Jahre aufbewahrt werden, elektronische Archivierung ist zulässig, sofern Integrität und Lesbarkeit revisionssicher nachgewiesen werden. In der Praxis erfüllen PDF/A-Formate mit revisionssicheren Protokollen diese Anforderung häufig.
Quellen
- European Payment Report 2025 / Handelsverband Schweiz
- Working Capital Management im KI‑Zeitalter: Erfolgsfaktoren — Hochschule Luzern
- Elektronische Aufbewahrung der Geschäftsbücher — KMU‑Portal
- PostFinance: Versand und Empfang von E‑Rechnungen B2B via Interconnect (Technische Spezifika)